Résumé : Le retour sur investissement d’un logement neuf dépend du coût total, du loyer réellement encaissé, des charges, de la fiscalité et de la valeur à la revente. Un rendement brut modéré peut rester cohérent si le bien limite les travaux, réduit la vacance locative et s’inscrit dans une stratégie patrimoniale durable.
Un rendement locatif affiché ne suffit pas à mesurer la performance d’un achat immobilier. Pour analyser le retour sur investissement d’un logement neuf, vous devez intégrer le prix global, les loyers réellement perçus, les charges, la fiscalité et le coût du financement. Notre sélection du meilleur rapport qualité-prix dans le logement neuf peut constituer un premier repère pour comparer les opérations avec davantage de méthode.
Si vous recherchez l’expression « retour sur investissement logement neuf », votre objectif est généralement double. Vous souhaitez connaître le rendement locatif possible et vérifier si le projet reste solide après les dépenses, les impôts et les aléas. La bonne approche consiste donc à raisonner en scénarios, plutôt qu’à retenir un pourcentage présenté comme garanti.
Quel retour sur investissement attendre d’un logement neuf ?
La première question est simple : que souhaitez-vous mesurer exactement ? Le retour sur investissement peut désigner le rendement locatif annuel, le cash-flow mensuel, la rentabilité de votre apport ou le gain global à la revente. Ces indicateurs répondent à des objectifs différents.
Pour une location, le premier repère est le loyer annuel rapporté au coût total d’acquisition. Ce coût comprend le prix du logement, les frais d’acquisition, les garanties, les éventuels travaux modificatifs, le mobilier et les dépenses engagées avant la mise en location.
Le contexte de marché doit également être pris en compte. Le Compte du logement 2025, publié en septembre 2026, indique que l’investissement en logement a reculé de 4,4 % en 2025. La baisse atteignait 12,9 % pour l’investissement dans le logement neuf. Cette donnée décrit le marché national, pas la performance d’un appartement particulier. Elle rappelle toutefois que le prix d’achat et la demande locale doivent être étudiés avec prudence.
Un logement neuf peut présenter un rendement locatif inférieur à celui d’un bien ancien acheté moins cher. Il peut néanmoins limiter certains travaux, faciliter la location et offrir une meilleure visibilité sur les premières années. Le bon investissement est donc celui qui reste cohérent après l’ensemble des coûts.
Comment calculer la rentabilité brute, nette et nette nette ?
Imaginez que vous compariez trois logements neufs. Le premier affiche un loyer élevé, le deuxième demande moins de charges et le troisième bénéficie d’un régime fiscal différent. Le taux brut seul ne permet pas de départager correctement ces projets.
- Rentabilité brute : loyers annuels divisés par le coût total d’acquisition, puis multipliés par 100.
- Rentabilité nette : loyers annuels diminués de la vacance, des charges non récupérables, de la taxe foncière, de l’assurance, de la gestion et de l’entretien.
- Rentabilité nette nette : résultat net après prise en compte de l’impôt, des prélèvements sociaux et des avantages fiscaux applicables.
La rentabilité brute sert à effectuer un premier tri. Elle est rapide à calculer, mais elle ne montre pas ce que vous conservez réellement. La rentabilité nette est plus utile pour évaluer la solidité de l’exploitation. La rentabilité nette nette devient déterminante lorsque deux projets ont un rendement avant impôt comparable.
Vous pouvez aussi calculer le cash-flow immobilier. Il correspond aux revenus locatifs disponibles après les charges et le remboursement du crédit. Un cash-flow négatif ne signifie pas automatiquement que l’opération est mauvaise. Il peut être accepté si l’effort d’épargne reste maîtrisé et si la stratégie vise la constitution d’un patrimoine à long terme.
Un exemple chiffré pour tester un projet neuf
Prenons un exemple pédagogique, sans le présenter comme une moyenne de marché. Vous achetez un appartement neuf pour 260 000 euros. Les frais et dépenses complémentaires portent le coût total de l’opération à 270 000 euros. Le loyer mensuel attendu atteint 950 euros hors charges.
Les loyers théoriques représentent 11 400 euros par an. La rentabilité brute atteint donc environ 4,22 %. Ce chiffre constitue un premier repère, mais il suppose que le logement reste occupé pendant douze mois et ne tient pas compte des dépenses supportées par le propriétaire.
Supposons ensuite un mois de vacance locative, 2 300 euros de charges annuelles, puis 850 euros d’impôts liés à l’exploitation. Les revenus encaissés avant fiscalité passent à 10 450 euros. Après les charges, il reste 8 150 euros. Après fiscalité, le revenu disponible atteint 7 300 euros.
- Rentabilité brute : environ 4,22 %.
- Rentabilité nette avant impôt : environ 3,02 %.
- Rentabilité nette nette dans cet exemple : environ 2,70 %.
Le financement doit ensuite être ajouté séparément. Les intérêts, l’assurance emprunteur et les mensualités influencent la trésorerie, mais ils ne se mélangent pas toujours avec la rentabilité du bien. Pour comparer deux opérations, conservez la même méthode de calcul et les mêmes hypothèses.
Quels facteurs font varier le rendement réel ?
Un même appartement peut être rentable dans un quartier et difficile à louer dans un autre. La différence vient souvent de l’emplacement, du profil des locataires, du niveau de loyer réellement accepté et de la concurrence entre logements disponibles.
Le niveau de loyer doit être vérifié à partir de données locales, et non d’une annonce exceptionnelle. L’étude ANIL 2026 s’appuie sur les résultats 2024 des observatoires locaux. Début 2026, ces observatoires couvraient 67 agglomérations. Vous pouvez donc rechercher des références proches du quartier, de la surface et du type de location étudiés.
Plusieurs variables doivent être testées dans votre simulation :
- le prix au mètre carré et le coût total de l’opération ;
- le loyer réaliste, hors hypothèse trop optimiste ;
- la vacance locative et le taux de rotation des occupants ;
- la taxe foncière et les charges de copropriété non récupérables ;
- les frais de gestion, d’assurance et d’entretien ;
- la performance énergétique et l’attractivité du logement ;
- la liquidité du bien en cas de revente.
La typologie joue également un rôle. Un studio peut offrir un loyer plus élevé au mètre carré, mais connaître davantage de changements de locataires. Un T2 peut équilibrer rendement et stabilité. Un T3 peut viser un public familial, avec une rotation parfois plus faible et une rentabilité brute différente.
Pour comparer les possibilités d’achat sur plan, nous pouvons aussi vous orienter vers les meilleurs logements neufs en VEFA, en tenant compte de la localisation et de la cohérence du projet.
Quel rôle jouent fiscalité et financement en 2026 ?
La fiscalité peut améliorer le rendement après impôt, mais elle ne compense pas un prix d’achat excessif ou une demande locative insuffisante. Elle doit être étudiée après la vérification du marché, et non utilisée pour justifier seule une acquisition.
En 2026, l’analyse de la loi de finances publiée par l’analyse juridique de l’ANIL décrit de nouveaux mécanismes d’investissement locatif fondés sur une déduction au titre de l’amortissement. Pour le neuf, les logements acquis neufs ou en VEFA entre le 21 février 2026 et le 31 décembre 2028 sont concernés sous conditions. Les modalités dépendent notamment du niveau de loyer et de la nature du logement.
Le choix du régime dépend de votre situation fiscale, du type de location et de votre horizon de détention. Une location nue, une location meublée et un montage destiné au logement intermédiaire ne produisent pas les mêmes recettes imposables. Il faut donc comparer le résultat avant impôt et le résultat après impôt.
Les plafonds et conditions peuvent évoluer. Le barème fiscal 2026 rappelle que certains dispositifs reposent sur des plafonds de loyer et de ressources, révisés chaque année. Vous devez vérifier ces seuils avant de retenir une hypothèse fiscale dans votre simulation.
Le coût du financement mérite une analyse distincte. Comparez le taux, l’assurance, les frais de garantie, la durée et le calendrier des appels de fonds en VEFA. Un crédit plus long peut réduire la mensualité, mais augmenter le coût total des intérêts.
Pour structurer cette réflexion, notre programme immobilier neuf constitue un point de départ pour étudier un bien, son emplacement et son usage futur. L’objectif reste de rapprocher le montage financier de votre capacité d’épargne réelle.
Comment intégrer la VEFA et la revente dans le calcul ?
Un achat en VEFA ne produit généralement pas de loyer pendant la construction. Vous devez donc anticiper le calendrier de livraison, les appels de fonds, les intérêts intercalaires éventuels et le délai nécessaire pour trouver un locataire.
Un retard de chantier peut décaler les recettes prévues. Dans votre scénario prudent, prévoyez une période sans loyer et vérifiez les clauses contractuelles applicables. Contrôlez également les garanties, la solidité du promoteur et les conditions de livraison avant de signer.
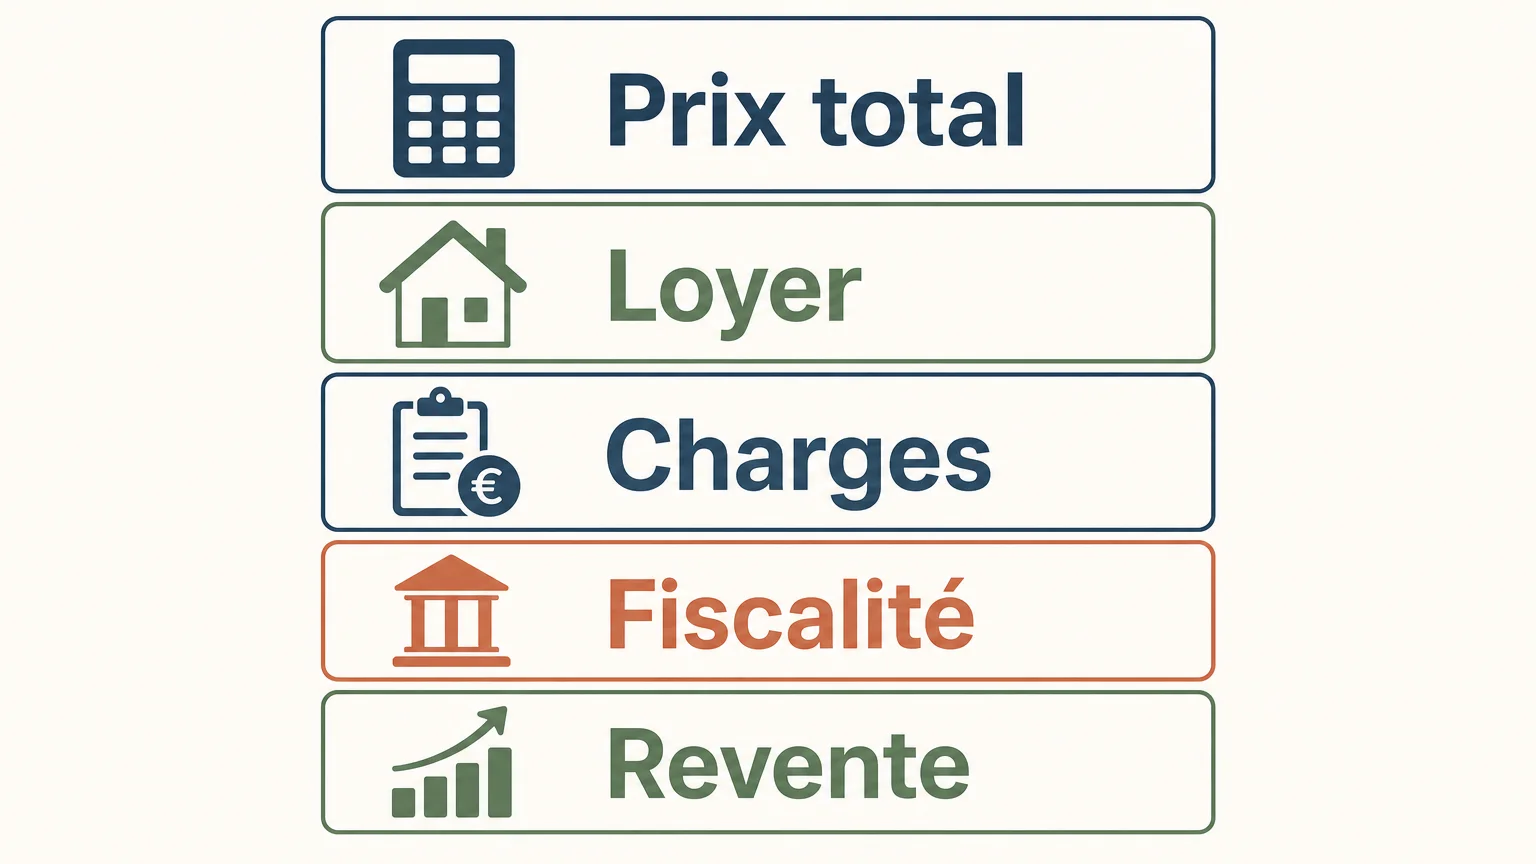
La revente complète le calcul du retour sur investissement. Le résultat final dépend du prix de vente, des frais de commercialisation, de la fiscalité sur la plus-value, du capital restant dû et de la durée de détention. Une hypothèse de hausse automatique des prix serait donc trop fragile.
Le potentiel de valorisation doit être relié à des éléments concrets : transports, commerces, emplois, établissements d’enseignement, qualité du quartier et évolution de l’offre neuve. Un bien bien situé peut conserver une demande plus régulière, même si son rendement initial paraît moins élevé.
Quelle méthode utiliser avant de signer ?
Une simulation fiable commence par des hypothèses prudentes. Ne retenez pas le loyer maximum observé dans une annonce et ne réduisez pas les charges à leur niveau théorique. Testez au moins un scénario central, un scénario défavorable et un scénario favorable.
- Calculez le coût total, avec tous les frais liés à l’acquisition et à la mise en location.
- Vérifiez les loyers sur des biens comparables et estimez une vacance réaliste.
- Déduisez les charges non récupérables, la fiscalité et les frais de gestion.
- Ajoutez le financement, l’assurance et l’effort d’épargne mensuel.
- Mesurez la revente possible avec plusieurs hypothèses de prix et de durée.
Vous devez également distinguer la rentabilité du bien et la rentabilité de votre apport. L’effet de levier peut accroître le rendement des fonds propres, mais il augmente aussi la sensibilité du projet aux taux, aux vacances et aux dépenses imprévues.
Notre accompagnement porte sur la commercialisation de logements neufs en VEFA, notamment à Cannes, Antibes et Nice. Si vous recherchez un appartement en programme neuf, nous pouvons vous aider à rapprocher le bien, le secteur et votre objectif patrimonial.
À retenir sur le retour sur investissement
Le retour sur investissement d’un logement neuf ne se résume pas à un taux brut. Le calcul pertinent intègre le coût total, les loyers réellement encaissés, la vacance, les charges, la fiscalité, le financement et la revente. Un projet peut être cohérent avec un rendement modéré si l’emplacement, la demande locative et la visibilité patrimoniale correspondent à votre objectif. À l’inverse, un taux élevé peut cacher des risques importants. La décision doit donc reposer sur une simulation personnalisée, prudente et actualisée en 2026.
Construisons votre projet immobilier neuf
La rentabilité dépend autant du logement que de votre stratégie. Pour une résidence principale ou un investissement locatif, le choix de la ville, du programme et du financement doit rester cohérent avec votre situation.
Nous commercialisons des programmes neufs en VEFA sur la Côte d’Azur et nous vous accompagnons dans votre réflexion. Pour étudier votre projet, vous pouvez acheter un logement neuf avec un interlocuteur dédié.
Questions fréquemment posées
Quel rendement viser pour un logement neuf ?
Il n’existe pas de taux universel. Le rendement pertinent dépend du prix d’achat, du loyer, des charges, de la fiscalité, de la demande locale et de votre horizon de détention.
Quelle différence entre rentabilité brute et rentabilité nette ?
La rentabilité brute compare les loyers au coût d’acquisition. La rentabilité nette déduit les charges, la vacance et les dépenses supportées par le propriétaire.
La fiscalité suffit-elle à rendre un investissement neuf rentable ?
Non. Un avantage fiscal peut améliorer le résultat après impôt, mais il ne corrige pas un mauvais emplacement ou un prix d’achat trop élevé. Il doit être étudié avec vos revenus et votre régime fiscal.
La VEFA est-elle adaptée à un investissement locatif ?
Elle peut convenir si vous acceptez un délai avant la mise en location et si vous anticipez les appels de fonds. Le calendrier de construction, les garanties et le risque de vacance doivent figurer dans la simulation.
Comment être accompagné pour choisir un logement neuf ?
Nous accompagnons les acquéreurs dans la recherche et la commercialisation de logements neufs en VEFA, notamment sur la Côte d’Azur. Cet accompagnement peut concerner une résidence principale ou un projet d’investissement locatif.