Résumé : Oui, un achat collectif peut convenir à une petite équipe, mais seulement si l’objectif, le financement et les règles de sortie sont définis avant toute réservation. En VEFA, la réussite dépend moins du nombre d’acquéreurs que de la solidité du montage, de la capacité de chacun à tenir ses engagements et du choix entre résidence principale et investissement locatif.
Une petite équipe peut-elle acheter un logement neuf sans transformer le projet en source de tensions ? Oui, à condition de traiter l’opération comme un projet immobilier collectif, avec un budget commun, des responsabilités écrites et une stratégie de sortie. Pour cadrer votre recherche, nous vous invitons à consulter notre page acheter un logement neuf, puis à réunir les futurs acquéreurs autour des mêmes objectifs.
Le contexte de 2026 mérite également une lecture précise. Au premier trimestre 2026, 16 502 logements neufs ont été réservés par des particuliers, soit une hausse de 4,0 % sur le trimestre précédent selon les statistiques du neuf. Ce regain ne dispense pas d’une analyse individuelle du financement, de la détention et du calendrier.
Achat logement neuf petite équipe : est-ce pertinent ?
Oui, mais uniquement dans certaines configurations. Une petite équipe peut réunir plusieurs personnes, couples, associés ou membres d’une même famille, autour d’un achat commun. La pertinence dépend alors de l’usage prévu, de la contribution financière de chacun et de la capacité du groupe à prendre des décisions cohérentes.
Le projet est généralement plus lisible lorsque tous les participants partagent un objectif unique. Il peut s’agir d’habiter ensemble, d’acheter un bien destiné à la location ou de réserver plusieurs logements dans un même programme. En revanche, les difficultés augmentent lorsque chaque membre poursuit une stratégie différente.
Un achat collectif ne permet pas automatiquement d’obtenir un budget plus élevé. La banque étudie les revenus, les charges, l’épargne et les engagements de chaque emprunteur. Elle examine aussi la stabilité du groupe et la cohérence du projet immobilier.
Avant toute réservation, rédigez une note commune. Elle doit préciser le budget maximal, la localisation recherchée, le type de logement, l’usage du bien et le montant que chacun peut réellement engager. Cette étape révèle rapidement les divergences qui pourraient fragiliser le projet.
Le financement doit rester collectif, mais lisible
Imaginez trois associés intéressés par un appartement neuf. Leur apport cumulé semble confortable, mais l’un d’eux prévoit une mobilité professionnelle. Un autre rembourse déjà un crédit. Le troisième souhaite revendre rapidement. Le montant disponible ne suffit donc pas à sécuriser l’opération.
Le groupe doit construire un montage financier collectif détaillé. Il faut distinguer l’apport personnel, le montant emprunté, les frais d’acquisition, les intérêts intercalaires et les dépenses liées à la livraison. Prévoyez également une réserve pour les équipements, l’ameublement, les charges et les éventuels travaux modificatifs.
En juillet 2026, le montant moyen des nouveaux crédits à l’habitat, hors renégociations, a de nouveau dépassé 200 000 euros selon la Banque de France. Cette donnée nationale ne préjuge pas de votre capacité d’emprunt. Elle rappelle toutefois que le crédit immobilier reste une composante majeure du projet.
Chaque participant doit mesurer sa responsabilité. Selon le montage retenu, un défaut de paiement peut affecter l’équilibre général de l’opération. Il est donc prudent de prévoir une méthode de remplacement, une assurance adaptée et une procédure en cas de désaccord.
Choisir le bon cadre de détention avant de signer
Quel cadre convient à plusieurs acquéreurs ? La réponse dépend du lien entre les participants, de la durée prévue de détention et de la nature du projet. Il ne faut pas choisir une structure uniquement parce qu’elle paraît simple à créer.
L’indivision peut convenir lorsque plusieurs personnes achètent ensemble et souhaitent conserver une organisation relativement directe. Elle doit néanmoins être encadrée par une convention claire. Cette convention peut préciser la répartition des dépenses, les règles de décision et les conditions de vente d’une quote-part.
La SCI peut apporter une organisation plus structurée. Les statuts définissent les droits des associés, les modalités de vote et la gestion des parts. Elle entraîne toutefois des frais, des formalités et une administration régulière. Elle ne constitue pas une solution automatique pour tous les projets.
Le groupe doit aussi anticiper la sortie d’un associé. Que se passe-t-il en cas de séparation, de décès, de perte d’emploi ou de changement de stratégie ? Une clause de rachat, une méthode d’évaluation du bien et un calendrier de préavis peuvent limiter les conflits.
Un notaire doit valider le cadre juridique avant la signature. Une banque, un courtier et, si nécessaire, un expert-comptable peuvent compléter l’analyse. Les conseils généraux ne remplacent pas une étude adaptée à votre situation personnelle.
Résidence principale ou investissement locatif ?
Le bon montage n’est pas le même selon l’usage du logement. Pour une résidence principale, les participants doivent partager une vision concrète de l’occupation. Pour un investissement locatif, ils doivent raisonner en revenus, charges, fiscalité et gestion.
Un achat destiné à l’occupation commune peut fonctionner pour une famille ou un groupe ayant un projet de vie durable. Il devient plus complexe si plusieurs membres veulent utiliser le logement à des périodes différentes. Dans ce cas, un calendrier d’occupation écrit est indispensable.
Pour un projet locatif, le groupe doit analyser la demande locale, la surface, les charges de copropriété et la stratégie de gestion. Il faut également mesurer le délai entre la réservation et la mise en location. Un logement acheté en VEFA ne produit généralement pas de revenus avant sa livraison.
Si vous envisagez un achat d’un appartement neuf, nous pouvons vous aider à comparer les caractéristiques des programmes selon l’usage prévu, la localisation et le budget. Pour les aides à l’accession, le guide ministériel du PTZ publié en 2025 rappelle que les conditions dépendent notamment du projet, des ressources et du type de logement. Les règles applicables en 2026 doivent être vérifiées au moment du dépôt du dossier.
- Résidence principale collective : adaptée à un groupe qui partage le même logement et accepte une organisation quotidienne commune.
- Investissement locatif collectif : pertinent lorsque les participants recherchent un actif commun et acceptent une gestion financière sur plusieurs années.
- Plusieurs logements dans un même programme : intéressant lorsque chacun veut préserver son indépendance tout en mutualisant la recherche et certains échanges.
La VEFA impose une discipline de projet
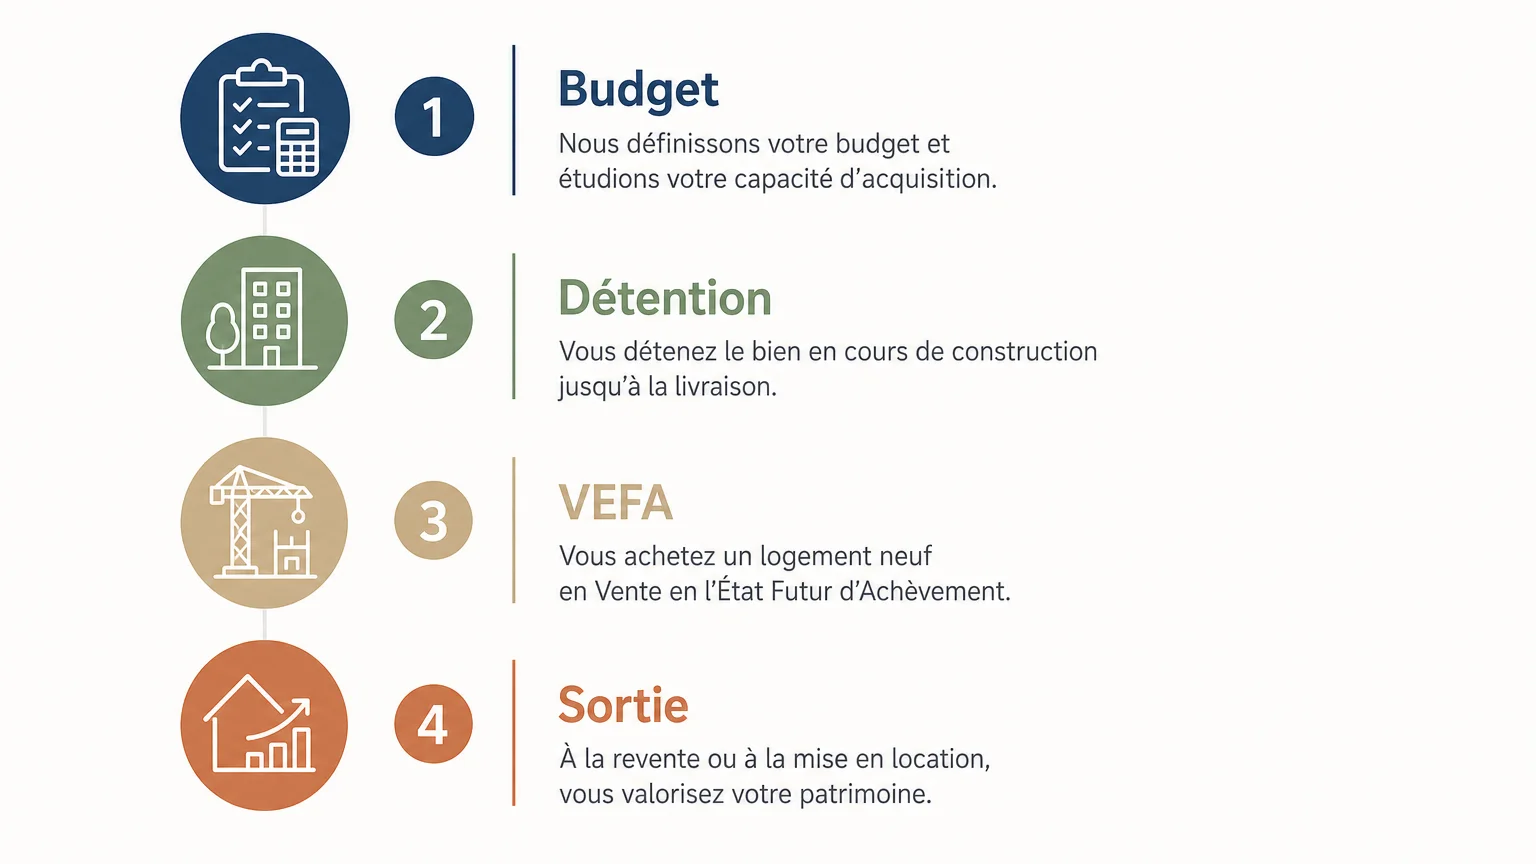
Supposons que votre groupe ait trouvé le logement idéal sur plan. La réservation ne constitue pourtant que le début du parcours. Il faut ensuite suivre le financement, l’acte authentique, les appels de fonds, les choix de prestations et la livraison.
La VEFA permet d’acheter un logement avant son achèvement. Elle offre un bien neuf, un calendrier contractuel et des garanties spécifiques. Elle impose également d’attendre la fin du chantier et de supporter les conséquences d’un éventuel décalage de livraison.
Les appels de fonds doivent être intégrés dans le budget collectif. Le groupe doit savoir qui transmet les justificatifs, qui échange avec la banque et comment sont réparties les sommes dues. Une personne référente peut centraliser les documents, sans disposer pour autant d’un pouvoir de décision illimité.
En juillet 2026, l’enquête Insee indiquait que les perspectives de mises en chantier se dégradaient à nouveau. Les anticipations concernant le financement des clients s’amélioraient, mais restaient sous leur moyenne de long terme. Pour une petite équipe, cela renforce l’intérêt d’un budget prudent et d’un promoteur disposant d’une garantie financière d’achèvement.
Avant de signer, vérifiez le descriptif technique, la surface, l’orientation, les annexes, le stationnement, les charges prévisionnelles et les conditions de modification du projet. À la livraison, inspectez le logement et signalez les réserves nécessaires dans les formes prévues.
La Côte d’Azur peut devenir un terrain de recherche pertinent
Sur la Côte d’Azur, une petite équipe peut rechercher un programme selon plusieurs logiques. Cannes peut répondre à une stratégie patrimoniale ou résidentielle. Antibes peut intéresser un projet lié au cadre de vie et à la demande locative. Nice offre un marché plus diversifié, avec des quartiers et des usages variés.
Nous commercialisons des programmes de logements neufs en VEFA sur la Côte d’Azur, notamment à Cannes, Antibes et Nice. Pour comparer les possibilités d’un appartement dans le neuf, examinez d’abord la cohérence entre l’emplacement, l’usage et le budget collectif.
La recherche doit ensuite porter sur les documents disponibles. Demandez les plans, le descriptif, le calendrier prévisionnel, les charges estimées et les conditions de réservation. Notre sélection de programmes immobiliers neufs peut servir de point de départ pour structurer cette comparaison.
Si votre équipe souhaite élargir ses recherches de contacts, elle peut aussi consulter HousePark en complément des échanges avec un commercialisateur, une banque et un notaire. Cette démarche ne remplace pas l’analyse juridique, fiscale et financière de votre propre opération.
Le choix local ne doit toutefois pas reposer uniquement sur l’image d’une ville. Comparez l’accès aux transports, les commerces, les écoles, les emplois, les services médicaux et la demande locative réelle. La qualité d’un programme dépend autant de son emplacement que de ses prestations.
Un achat collectif réussi commence avant la réservation
Pour une petite équipe, acheter un logement neuf peut être pertinent lorsque le projet repose sur un objectif partagé, un financement réaliste et un cadre de détention compris par tous. La VEFA apporte un parcours encadré, mais elle exige de suivre les échéances, les appels de fonds et la livraison avec méthode. La décision doit aussi distinguer clairement la résidence principale de l’investissement locatif. En pratique, la meilleure protection reste une préparation écrite, complétée par l’avis du notaire et une simulation bancaire individualisée. Vous pourrez alors comparer les programmes sur des critères objectifs, sans confondre enthousiasme collectif et capacité réelle à tenir l’engagement.
Construire votre projet immobilier neuf
Votre équipe a défini son budget, son objectif et son organisation ? Il reste à identifier un programme compatible avec votre stratégie, votre localisation et votre calendrier. Nous accompagnons les acquéreurs dans l’achat de logements neufs en VEFA, pour une résidence principale ou un investissement locatif.
Notre activité couvre notamment Cannes, Antibes et Nice, sur la Côte d’Azur. Vous pouvez consulter notre sélection et comparer les opportunités disponibles avant de solliciter les interlocuteurs nécessaires à votre financement. Découvrez les programmes immobiliers neufs adaptés à votre recherche.
Questions fréquemment posées
Une petite équipe peut-elle acheter un seul logement neuf ensemble ?
Oui, si les participants partagent le même usage et définissent précisément les règles de financement, d’occupation et de sortie. Le montage doit être validé avec un notaire et une banque avant toute réservation.
Faut-il choisir l’indivision ou une SCI ?
L’indivision peut rester simple pour un projet limité et clairement défini. Une SCI peut offrir une organisation plus structurée, mais elle implique des statuts, des formalités et une gestion régulière.
La VEFA convient-elle à un investissement locatif collectif ?
Elle peut convenir si le groupe accepte le délai avant la livraison et la mise en location. Il faut analyser l’emplacement, les charges, la demande locative et le financement avant de conclure.
Comment répartir le financement entre les membres ?
Répartissez les apports, les mensualités, les frais et les dépenses futures selon une règle écrite. Prévoyez aussi une solution en cas de retard de paiement ou de départ d’un participant.
Pouvez-vous accompagner une petite équipe sur la Côte d’Azur ?
Nous accompagnons les acquéreurs dans leur projet d’achat de logement neuf en VEFA, notamment à Cannes, Antibes et Nice. Le projet peut concerner une résidence principale ou un investissement locatif.