Résumé : Le choix dépend de votre objectif, de votre stabilité géographique, de votre budget et de votre capacité à gérer un bien. La résidence principale privilégie le confort et la sécurité d’usage. L’investissement locatif repose sur la demande, le rendement net, la fiscalité et la gestion des risques.
Faut-il acheter pour y vivre ou pour louer ? Cette question mérite une réponse personnalisée, car un même logement neuf peut servir deux stratégies très différentes. Pour comparer les programmes disponibles et préciser votre projet, consultez notre programme immobilier neuf. Votre décision doit ensuite tenir compte de vos revenus, de votre horizon de détention et de vos priorités quotidiennes.
Le neuf apporte toutefois un socle commun aux deux projets. La réglementation environnementale encadre notamment la performance énergétique, l’impact carbone et le confort pendant les fortes chaleurs. Les logements collectifs et les maisons sont concernés par la RE2020 depuis le 1er janvier 2022, selon la RE2020.
Résidence principale ou investissement : deux logiques
Imaginez deux acquéreurs disposant d’un budget comparable. Le premier cherche un cadre de vie durable. Le second veut créer un patrimoine générateur de revenus. Même s’ils visitent le même appartement, leurs critères de décision ne seront pas identiques.
| Critère | Résidence principale | Investissement locatif |
|---|---|---|
| Objectif | Se loger et stabiliser son quotidien | Créer un actif et percevoir des loyers |
| Priorité | Emplacement, agencement, confort et services | Demande locative, prix, charges et rendement |
| Financement | Mensualité assumée par le ménage | Mensualité partiellement compensée par les loyers |
| Gestion | Usage personnel du logement | Recherche d’un locataire, suivi et entretien |
| Risque principal | Mobilité ou revente trop rapide | Vacance, impayés, charges ou fiscalité |
| Valeur recherchée | Qualité de vie et sécurité résidentielle | Rendement net et potentiel patrimonial |
La résidence principale répond d’abord à un besoin d’habitation. Vous choisissez un environnement, une distribution de pièces et des équipements adaptés à votre vie. La rentabilité reste importante, mais elle intervient généralement après le confort et la stabilité.
L’investissement locatif demande une approche plus chiffrée. Le logement doit correspondre à une demande identifiable, avec un loyer cohérent et des charges maîtrisées. Un avantage fiscal ne compense pas automatiquement un mauvais emplacement ou une faible demande.
Le financement doit guider votre première décision
Avant de choisir entre habiter et louer, calculez votre budget total. Celui-ci comprend le prix du logement, les frais d’acquisition, les intérêts, l’assurance emprunteur, les charges de copropriété, la taxe foncière et les éventuels travaux ou aménagements.
Pour une résidence principale, le financement peut intégrer des aides réservées à l’accession. La fiche officielle du PTZ officielle, vérifiée le 25 juillet 2025, rappelait que le logement devait devenir la résidence principale et que certaines conditions de ressources s’appliquaient. Les paramètres doivent être contrôlés au moment du dépôt de votre demande en 2026.
Le statut de primo-accédant peut donc modifier l’équilibre financier d’un projet. Le PTZ ne finance pas seul l’achat. Il complète un autre prêt et suppose de respecter les règles applicables à votre situation, à vos revenus et à la localisation du logement.
Pour un investissement locatif, la banque examine également vos revenus, votre apport, vos charges et votre capacité d’endettement. Elle peut prendre en compte une partie des loyers prévisionnels, mais cela ne signifie pas que le bien s’autofinancera.
Vous devez tester plusieurs hypothèses. Prévoyez une période sans locataire, une dépense de copropriété exceptionnelle et une hausse éventuelle de l’assurance. Cette prudence permet d’évaluer votre effort d’épargne mensuel, plutôt que de regarder uniquement le rendement brut.
Le neuf améliore le confort, mais l’emplacement reste décisif
Un logement neuf peut répondre aux attentes d’un occupant comme à celles d’un locataire. Les normes récentes, l’isolation et la conception des équipements contribuent au confort thermique et acoustique. Elles ne remplacent cependant pas l’analyse du quartier, des transports et des services.
Pour une résidence principale, observez la distance vers votre travail, les écoles, les commerces et les professionnels de santé. Pensez aussi à l’évolution de votre foyer. Un logement agréable aujourd’hui doit rester fonctionnel si vos besoins changent.
La personnalisation constitue un autre intérêt de la VEFA. Selon l’avancement du programme, vous pouvez parfois adapter certaines prestations ou certains aménagements. Pour structurer votre sélection, appuyez-vous sur les critères de choix d’un logement neuf.
Les garanties de construction apportent également un cadre protecteur. Les garanties de parfait achèvement, de bon fonctionnement et la garantie décennale ne couvrent pas les mêmes désordres. Les rappels des Notaires permettent de distinguer leur durée et leur portée.
Pour un investissement, le confort du logement influence aussi l’attractivité locative. Une bonne isolation, des charges raisonnables et des équipements pratiques peuvent faciliter la location. Ils ne garantissent toutefois ni l’absence de vacance ni un niveau de loyer précis.
Si vous envisagez une maison, la composition du plan mérite la même attention que la surface. Le garage, la suite parentale ou la grande pièce de vie peuvent modifier les coûts, les usages et la valeur future. Les points à anticiper sont présentés dans cet article consacré à une Maison avec garage, suite parentale ou grande pièce de vie : les points à anticiper.
Investissement locatif : raisonner en rendement net
Un projet locatif doit commencer par le marché, non par la réduction d’impôt. Analysez les loyers pratiqués, les logements recherchés, les transports, les emplois et les établissements d’enseignement proches. Vérifiez ensuite si le prix d’achat reste cohérent avec les revenus attendus.
L’ANIL met à disposition un simulateur de l’ANIL qui permet d’estimer les revenus nets, la fiscalité, le taux de rentabilité interne et la trésorerie du projet. Cette approche rappelle l’importance d’intégrer les frais de gestion, l’assurance, la taxe foncière, les charges non récupérables et la vacance locative.
Le calcul peut être présenté en trois niveaux. Le rendement brut compare les loyers annuels au prix d’achat. Le rendement net retire les charges récurrentes. Le résultat réellement utile correspond à l’effort mensuel après financement, fiscalité et imprévus.
La location nue et la location meublée répondent à des règles différentes. Le choix dépend de votre fiscalité, de votre stratégie patrimoniale et du type de locataire recherché. Ne retenez pas un régime uniquement parce qu’il semble avantageux sur le papier.
En 2026, un nouveau mécanisme fiscal concerne certains logements neufs acquis entre le 21 février 2026 et le 31 décembre 2028. Il prévoit notamment une location nue en résidence principale pendant au moins neuf ans, avec des conditions de loyer et de logement. Le dispositif 2026 doit être étudié avec précision avant toute réservation.
La fiscalité ne doit donc pas remplacer l’analyse économique. Elle peut améliorer un projet cohérent, mais elle ne corrige pas une demande locative insuffisante. Pour approfondir cet aspect, nous vous invitons à consulter notre page consacrée au retour sur investissement dans le neuf.
Une méthode simple pour choisir en 2026
Avant de signer, prenez le temps de répondre par écrit à six questions. Vos réponses feront apparaître la stratégie la plus cohérente, même si les deux options restent parfois compatibles.
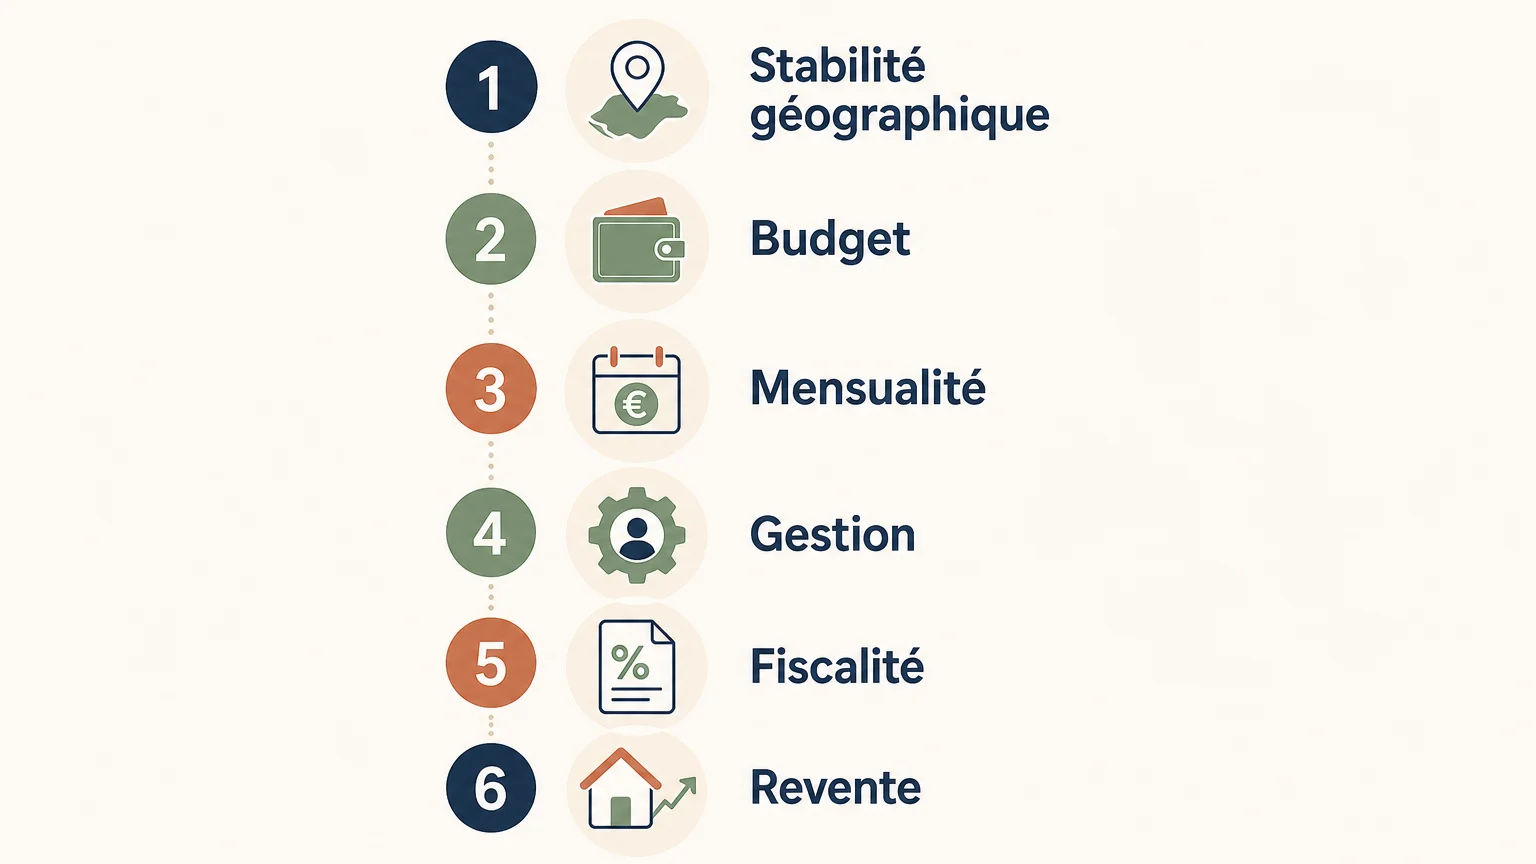
- Où vivrez-vous dans cinq à dix ans ? Une mobilité professionnelle probable peut rendre l’achat d’une résidence principale moins adapté à court terme.
- Quel est votre besoin immédiat ? Si vous devez vous loger durablement, le confort quotidien doit primer sur un rendement théorique.
- Quelle mensualité pouvez-vous supporter ? Conservez une marge pour les dépenses imprévues et les évolutions de revenus.
- Quel niveau de gestion acceptez-vous ? Un investissement locatif implique des démarches, des décisions et un suivi régulier.
- Quelle fiscalité s’applique vraiment ? Vérifiez les conditions, les plafonds, la durée d’engagement et les conséquences d’une revente.
- Quel est votre plan de sortie ? Envisagez la revente, la conservation, la transmission ou l’occupation future du logement.
Certains ménages peuvent aussi combiner les deux stratégies. Ils achètent leur résidence principale tout en investissant dans un second logement. Cette solution exige des revenus suffisants, une épargne de sécurité et une analyse globale des crédits.
Nous pouvons vous aider à comparer les possibilités d’achat en VEFA sur la Côte d’Azur, notamment à Cannes, Antibes et Nice. L’objectif consiste à rapprocher votre projet, votre budget et la destination réelle du logement, qu’il soit destiné à l’occupation ou à la location.
Le bon choix dépend de votre trajectoire
Choisir entre une résidence principale et un investissement locatif ne revient pas à désigner une solution universelle. La première privilégie l’usage, la stabilité et le confort. Le second demande une analyse du marché, des charges, de la fiscalité et de la gestion. En 2026, prenez votre décision à partir d’un budget complet, d’un horizon réaliste et d’un scénario de revente clairement défini.
Construisez votre projet immobilier neuf
Vous hésitez encore entre habiter votre futur logement et le destiner à la location ? Un échange permet de clarifier vos priorités, votre secteur de recherche et les caractéristiques du bien adaptées à votre situation.
Nous commercialisons des programmes neufs en VEFA sur la Côte d’Azur et nous accompagnons les acquéreurs dans leur projet de résidence principale ou d’investissement locatif. Pour avancer avec une première sélection de logements, découvrez comment acheter un logement neuf selon votre objectif.
Questions fréquemment posées
Est-il préférable d’acheter sa résidence principale avant d’investir ?
Ce choix convient souvent aux ménages stables géographiquement, qui souhaitent sécuriser leur logement. Il peut toutefois réduire la capacité d’emprunt disponible pour un investissement ultérieur.
Un logement neuf est-il adapté à l’investissement locatif ?
Oui, si l’emplacement répond à une demande locative réelle et si le rendement reste cohérent après les charges. Le neuf peut limiter les travaux à court terme, sans supprimer les risques liés à la location.
Le PTZ peut-il financer un investissement locatif ?
Non, le PTZ est destiné à financer une future résidence principale sous conditions. Un bien acheté uniquement pour être loué relève d’un autre montage financier.
Faut-il choisir un logement neuf uniquement pour sa fiscalité ?
Non, la fiscalité doit rester un élément parmi d’autres. La demande locative, le prix d’achat, les charges et la qualité de l’emplacement déterminent aussi la solidité du projet.
Comment être accompagné dans un achat neuf à Cannes, Antibes ou Nice ?
Nous pouvons vous accompagner dans la recherche d’un programme en VEFA destiné à votre résidence principale ou à un investissement locatif. Nous vous aidons à rapprocher le logement, le secteur et l’objectif poursuivi.